

Bancontact Pay
Bancontact Company NV/SA
- 4,4
- 166.00 beoordelingen
- 1.00M
- Downloads
- Free
- Prijs
Screenshots
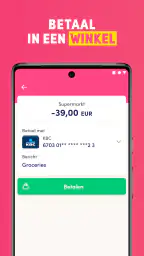
Bancontact Pay Voor- en nadelen
Voordelen
- Snelle betalingen met Belgische bankrekening en Bancontact-kaart.
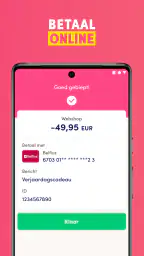
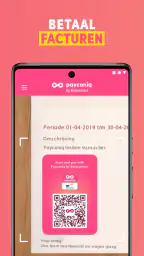
- Ondersteuning voor QR-betalingen in winkels en webshops.
- Handige kaartloze betalingen via de smartphone.
- Transacties worden beveiligd met pincode of biometrische verificatie.
- Werkt bij veel Belgische handelaars en aangesloten diensten.
Nadelen
- Vooral bruikbaar in België en minder geschikt voor internationale betalingen.
- Een compatibele Belgische bankrekening of kaart is vereist.
- Niet elke webshop of winkel ondersteunt Bancontact Pay.
- De app biedt minder betaalmogelijkheden dan internationale wallets.
- Bij technische problemen kan betalen tijdelijk niet beschikbaar zijn.
 Analyse door All-app
De eerste indruk van Bancontact Pay is prettig eenvoudig: ik open de app wanneer ik mobiel wil betalen en hoef niet door een overvolle financiële omgeving te zoeken. Dat past bij de rol van deze gratis financiële app van Bancontact Company NV/SA. De belofte is niet dat ze mijn hele geldbeheer overneemt, maar dat een betaling sneller binnen handbereik komt.
Na een eerste week merkte ik vooral hoe belangrijk die eenvoud is. Een betaalapp gebruik je meestal niet omdat je zin hebt om ermee te experimenteren, maar omdat je op een bepaald moment gewoon wilt afrekenen. De app voelt daarom het nuttigst wanneer ze op de achtergrond blijft en het betaalmoment niet ingewikkelder maakt dan nodig. Mijn algemene indruk is positief, al hangt de blijvende waarde sterk af van hoe vaak je in situaties komt waarin Bancontact Pay voor jou de handigste betaalroute is.
Van snelle eerste indruk naar vaste betaalgewoonte
Bancontact Pay is gericht op mobiel betalen en niet op uitgebreid budgetteren, beleggen of bankieren. Dat onderscheid is belangrijk. Wie een app zoekt om inkomsten te categoriseren, rekeningen te plannen of meerdere financiële doelen te beheren, zal hier niet dezelfde breedte vinden als in een volledige bankapp. Wie vooral een praktische betaaloplossing wil, krijgt een veel duidelijker afgebakend hulpmiddel.
Ik vind dat een sterke keuze. Financiële apps worden vaak minder aangenaam zodra ze alles tegelijk willen doen. Hier is de kern helder: betalen met je smartphone. Daardoor hoef je geen uitgebreide financiële administratie op te zetten voordat de app nuttig wordt. De gratis prijs verlaagt bovendien de drempel om haar uit te proberen, zonder dat je meteen een abonnement moet overwegen.
In de eerste dagen lette ik vooral op drie dingen: hoe snel ik bij de betaalfunctie kwam, of de stappen logisch aanvoelden en of ik na een betaling wist wat er zojuist was gebeurd. Dat zijn kleine details, maar ze bepalen of een app een gewoonte wordt. Een betaalapp die één keer verwarrend is op een druk moment, kan daarna maanden ongebruikt blijven.
Een realistisch voorbeeld is een snelle aankoop onderweg. Je staat aan een kassa, hebt je fysieke kaart niet meteen bij de hand en wilt niet eerst je bankapp openen om tussen overschrijvingen en rekeninginformatie te zoeken. In zo’n situatie heeft Bancontact Pay een duidelijke rol: de app is bedoeld om het betaalmoment kort te houden. Dat maakt haar vooral interessant voor mensen die hun smartphone al als dagelijks hulpmiddel gebruiken.
De app heeft in de Play Store een gemiddelde beoordeling van 4,4 op basis van ongeveer 183 duizend beoordelingen. Dat is geen garantie dat elke gebruiker dezelfde ervaring heeft, maar het wijst er wel op dat de eenvoudige betaalgedachte voor een grote groep werkt. Met meer dan een miljoen installaties is ze bovendien geen nichehulpmiddel dat alleen door een kleine groep wordt getest.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Mijn eerste-weekadvies is om niet alleen thuis te controleren of alles werkt. Test de app ook eens op een rustig moment buiten de deur, zodat je weet waar je moet tikken voordat er een rij achter je staat. Dat klinkt banaal, maar het voorkomt precies het soort onzekerheid waardoor mensen teruggrijpen naar hun fysieke kaart. Een korte oefening maakt het verschil tussen “ik heb deze app geïnstalleerd” en “ik gebruik deze app echt”.
Wat de app wel en niet probeert te zijn
De naam en positionering maken duidelijk dat dit geen algemene mobiele portemonnee voor elk denkbaar betaalmiddel is. Ik zou Bancontact Pay daarom niet kiezen met de verwachting dat ze al mijn kaarten, financiële doelen en bankrelaties in één scherm samenbrengt. Haar voordeel zit juist in de focus op Bancontact-betalingen.
Dat levert een nuttige vergelijking op met de gebruikelijke alternatieven. Een bankapp is vaak beter wanneer ik mijn saldo wil controleren, een overschrijving moet uitvoeren of bankzaken wil combineren met betalen. Een fysieke kaart blijft handiger als mijn telefoon bijna leeg is, niet beschikbaar is of wanneer ik liever geen scherm gebruik aan de kassa. Een bredere mobiele wallet kan aantrekkelijker zijn als ik meerdere betaalmerken en kaarten op dezelfde plek wil beheren.
Bancontact Pay is dus niet automatisch de beste vervanger voor elk alternatief. Ik zie haar eerder als een gespecialiseerde aanvulling. Ze verdient ruimte op mijn telefoon wanneer ik regelmatig mobiel met Bancontact wil betalen en waarde hecht aan een directe route. Voor iemand die slechts zelden mobiel betaalt, kan de extra app juist overbodig voelen.
Ook de leeftijdsclassificatie PEGI 3 past bij het algemene karakter van de app: ze is niet opgezet als entertainmentproduct, maar als toegankelijke financiële toepassing. Dat betekent niet dat jonge gebruikers zelfstandig financiële beslissingen moeten nemen. Het betekent vooral dat de app geen inhoud heeft die haar in een hogere leeftijdscategorie zou plaatsen. Bij betaalapps blijven verstandig gebruik, toestelbeveiliging en toestemming van de rekeninghouder natuurlijk belangrijk.
De waarde na de eerste maand
De echte test begint voor mij pas nadat de nieuwigheid is verdwenen. In de eerste week voelt een nieuwe betaalapp interessant omdat je haar wilt uitproberen. Een maand later blijft alleen de praktische winst over. Dan vraag ik me af: open ik deze app sneller dan mijn bankapp, gebruik ik haar op herkenbare momenten en lost ze een probleem op dat mijn kaart of bestaande wallet niet al oplost?
Voor frequente gebruikers kan het antwoord ja zijn. Een vaste betaalroute vermindert de mentale stap tussen “ik wil betalen” en “de betaling is geregeld”. Dat is geen spectaculaire functie, maar wel een vorm van terugkerende waarde. Ik hoef niet elke keer opnieuw te bedenken welke app ik moet openen. Zodra de handeling vertrouwd raakt, wordt snelheid belangrijker dan extra mogelijkheden.
Een tweede nuttige toepassing is het scheiden van betaalgedrag. Sommige mensen willen hun bankapp vooral bewaren voor rekeningbeheer en gebruiken een aparte betaalapp voor dagelijkse aankopen. Dat kan overzicht geven, zolang je niet vergeet waar je transacties en bevestigingen terugvindt. Die scheiding is een voordeel voor wie van duidelijke rollen houdt, maar een nadeel voor wie juist alles in één app wil zien.
Ik zou Bancontact Pay ook overwegen voor iemand die vaak met een smartphone betaalt, maar weinig behoefte heeft aan financiële analyse. De app kan dan een eenvoudige dagelijkse tool blijven in plaats van een dashboard dat je voortdurend moet bijwerken. Dat sluit goed aan bij de vraag of ze op lange termijn ruimte verdient: niet door steeds nieuwe dingen te tonen, maar door dezelfde taak betrouwbaar en herkenbaar te houden.
De huidige versie is 11.4.0.11597 en de app vraagt minimaal besturingssysteem 10. Dat is relevant wanneer je een ouder toestel gebruikt. Op een modern apparaat is dat doorgaans geen bijzonder hoge drempel, maar bij een oudere telefoon kan compatibiliteit bepalen of je überhaupt kunt beginnen. Ik zou daarom eerst controleren of je toestel aan die eis voldoet voordat je tijd besteedt aan het instellen van een nieuwe betaalgewoonte.
De releasedatum van 14 mei 2014 laat zien dat Bancontact Pay geen nieuw experiment is. Voor mij is dat vooral interessant vanuit onderhoudsperspectief: een betaalapp moet niet alleen bij de eerste installatie overtuigen, maar ook blijven passen binnen veranderende toestellen en gebruikspatronen. Een langere aanwezigheid in de appwereld zegt op zichzelf niets over iedere afzonderlijke update, maar het maakt wel duidelijk dat de toepassing al een lange gebruiksgeschiedenis heeft.
Onderhoud: weinig werk, maar geen nulwerk
Een voordeel van een gespecialiseerde betaalapp is dat ik haar niet voortdurend hoef te verzorgen. Er is geen reden om elke week instellingen te wijzigen of een budgetstructuur te onderhouden. Dat maakt de drempel laag. De belangrijkste onderhoudshandeling is eerder praktisch: de app up-to-date houden en zorgen dat mijn smartphone zelf goed beveiligd blijft.
Toch is “installeren en vergeten” niet de juiste aanpak voor een betaalapp. Voor ik haar als vaste betaalmethode gebruik, wil ik weten hoe ze zich gedraagt na een toestelwissel, een systeemupdate of een wijziging in mijn bankrelatie. Ik zou daarom niet wachten tot een drukke winkelmiddag om te ontdekken dat een heractivering nodig is. Een korte controle na een grote telefoonverandering is verstandiger dan blind vertrouwen op de oude configuratie.
Ook meldingen verdienen aandacht. Bij financiële toepassingen wil ik niet dat belangrijke betaalinformatie verdwijnt tussen berichten van sociale media, maar ik wil evenmin dat mijn vergrendelscherm onnodig veel details toont. Ik kijk daarom naar de meldingsinstellingen van zowel de app als het toestel. Dat is een kleine stap met een groot praktisch effect: ik behoud controle over wat zichtbaar is wanneer mijn telefoon op tafel ligt.
De gratis prijs maakt het onderhoud financieel eenvoudig, maar gratis betekent niet dat de app voor iedereen automatisch de beste keuze is. De echte kost kan tijd zijn: een extra app installeren, een betaalroute aanleren en later opnieuw instellen wanneer je van toestel verandert. Voor iemand die al tevreden is met een andere mobiele betaaloplossing, moet Bancontact Pay dus een duidelijke gebruikswinst bieden om die overstap te rechtvaardigen.
Mijn concrete tip is om de app niet alleen op snelheid te beoordelen, maar ook op herstelbaarheid. Vraag jezelf af wat je doet als je telefoon niet beschikbaar is, als je batterij leeg is of als een betaling niet meteen duidelijk wordt bevestigd. Een goede dagelijkse gewoonte bevat altijd een alternatief. Bancontact Pay kan een handige hoofdroute zijn, maar ik zou mijn fysieke kaart of andere vertrouwde betaalmogelijkheid niet meteen wegdoen.
Waar de vermoeidheid kan ontstaan
De grootste bron van mogelijke irritatie is niet de basisgedachte, maar het feit dat een aparte betaalapp een extra laag toevoegt. Als ik voor sommige betalingen Bancontact Pay nodig heb, voor andere mijn bankapp en voor weer andere een bredere wallet, kan mijn telefoon al snel te veel betaalroutes bevatten. Dan verdwijnt het voordeel van eenvoud en ga ik twijfelen welke toepassing ik moet gebruiken.
Een tweede vermoeidheidspunt is afhankelijkheid van de smartphone. Wie graag zonder telefoon op pad gaat, zal een mobiele betaalapp nooit als volledige vervanging van een fysieke kaart ervaren. Hetzelfde geldt wanneer je toestel oud is, de batterij vaak laag staat of je liever geen telefoon uit je zak haalt bij elke aankoop. In die situaties is de traditionele kaart niet ouderwets, maar gewoon praktischer.
Er is ook een verschil tussen snel betalen en volledig financieel overzicht. Bancontact Pay kan een betaling handig maken, maar dat betekent niet dat ze mijn maandbudget automatisch beter begrijpelijk maakt. Als ik na elke aankoop mijn totale uitgaven wil analyseren, is een bankapp of budgetapp waarschijnlijk geschikter. Ik zou deze toepassing daarom niet beoordelen op functies die buiten haar kern vallen.
De beoordeling van ongeveer 166 duizend reviews laat zien dat er veel gebruikersreacties rond de app bestaan, maar ik zou een gemiddelde nooit verwarren met een persoonlijke garantie. Betaalervaringen hangen af van toestel, instellingen, bankrelatie en de plek waar je betaalt. Mijn advies is om de app eerst in gewone, niet-dringende situaties te gebruiken. Zo ontdek je snel of de werkwijze bij jou past zonder dat een belangrijk betaalmoment de test wordt.
Wie vooral op zoek is naar één universele wallet, kan beter een andere richting bekijken. Ook voor intensief bankbeheer, gezamenlijke financiën of gedetailleerde uitgavenrapporten zou ik eerder een volledige bank- of budgetoplossing nemen. Bancontact Pay is het sterkst wanneer de vraag klein en concreet is: kan ik met mijn smartphone vlot betalen via Bancontact?
Voor wie de app blijvende waarde heeft
Ik vind de app vooral geschikt voor mensen die al vertrouwd zijn met Bancontact en hun telefoon graag inzetten voor dagelijkse betalingen. Ook gebruikers die hun bankapp te druk vinden voor een eenvoudige aankoop kunnen baat hebben bij een aparte, doelgerichte route. De lage instap door het gratis aanbod helpt daarbij, zeker wanneer je eerst zonder financiële verplichting wilt ervaren of mobiel betalen bij je routine past.
Voor gezinnen of huishoudens is de situatie genuanceerder. Een betaalapp kan handig zijn wanneer één persoon snel met de smartphone wil betalen, maar ze vervangt niet automatisch afspraken over welke rekening wordt gebruikt of hoe uitgaven worden opgevolgd. Wie samen geld beheert, moet dus vooral kijken naar het bredere financiële proces. De app kan het betaalmoment vereenvoudigen, maar niet alle organisatorische vragen eromheen oplossen.
Ik zou haar minder snel aanraden aan iemand die zelden mobiel betaalt, weinig vertrouwen heeft in digitale betalingen of al een goed werkende oplossing gebruikt die dezelfde taak uitvoert. Elke extra toepassing vraagt aandacht en neemt schermruimte in. Als de winst slechts theoretisch is, blijft de app waarschijnlijk na de eerste test ongebruikt.
Een niet voor de hand liggende afweging is dat eenvoud soms minder flexibiliteit betekent. Een gespecialiseerde app kan sneller aanvoelen omdat ze minder probeert te doen, maar juist daardoor kan ze minder aantrekkelijk zijn wanneer je betaalgewoonten veranderen. Wie veel reist, meerdere kaarten gebruikt of verschillende betaalplatforms combineert, moet vooral letten op samenhang. In dat geval kan één bredere wallet overzichtelijker zijn dan een aparte Bancontact-route.
Mijn oordeel nadat de nieuwigheid voorbij is
Na het afwegen van de eerste indruk en het dagelijks gebruik zie ik Bancontact Pay als een praktische, niet-opzichtige financiële app. Ze verdient blijvende ruimte op mijn telefoon wanneer ik haar regelmatig open, de betaalstappen herkenbaar vind en haar specialisatie beter bij mij past dan de bredere functies van een bankapp of wallet. De kracht zit in focus, niet in een lange lijst extra mogelijkheden.
De app van Bancontact Company NV/SA is gratis, heeft een PEGI 3-classificatie en wordt door een grote gebruikersgroep gebruikt. Die context maakt haar toegankelijk, maar mijn advies blijft persoonlijk: installeer haar alleen als mobiel Bancontact-betalen werkelijk een terugkerend onderdeel van je dag is. Anders kan een bestaande kaart of app voldoende zijn en levert deze extra installatie weinig op.
Mijn eindconclusie is daarom positief met een duidelijke voorwaarde. Bancontact Pay is het meest waardevol als vaste betaalgewoonte, niet als app om af en toe nieuwsgierig te openen. Voor de juiste gebruiker maakt ze een alledaagse handeling korter en overzichtelijker. Voor wie één universele financiële omgeving zoekt, veel controle over budgetten wil of liever zonder smartphone betaalt, is een alternatief waarschijnlijk verstandiger.
Ik zou haar aanraden aan een vriend die vaak mobiel wil betalen en een directe Bancontact-oplossing zoekt. Ik zou er wel bij zeggen dat hij de eerste test rustig moet uitvoeren, een reservebetaalmiddel moet behouden en na een toestelwissel even moet controleren of alles nog goed staat. Als die kleine voorzorg geen probleem vormt, heeft de app genoeg terugkerende waarde om niet na de eerste week in de vergetelheid te raken.
Veelgestelde vragen
Wat is Bancontact Pay en waarvoor kan ik de app gebruiken?
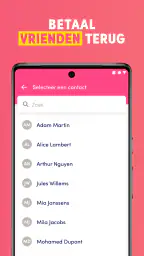
Bancontact Pay is een mobiele betaaloplossing waarmee je in België betalingen kunt uitvoeren met je smartphone. Afhankelijk van de beschikbare functies kun je betalen in webshops, fysieke winkels en soms ook onder vrienden. Je koppelt de app aan een geschikte Bancontact-kaart of bankrekening en bevestigt transacties doorgaans met een pincode, biometrische beveiliging of de beveiliging van je bank.
Welke bankkaart of bankrekening heb ik nodig om Bancontact Pay te gebruiken?
Om Bancontact Pay te gebruiken, heb je meestal een Belgische bankkaart nodig die Bancontact ondersteunt en afkomstig is van een deelnemende bank. Tijdens de registratie wordt gecontroleerd of je kaart of rekening geschikt is voor mobiel betalen. Omdat ondersteuning per bank en product kan verschillen, is het verstandig vooraf na te gaan of jouw bank Bancontact Pay aanbiedt en of je kaart niet verlopen of geblokkeerd is.
Is betalen met Bancontact Pay veilig?
Bancontact Pay gebruikt verschillende beveiligingslagen om betalingen te beschermen. Je moet transacties doorgaans bevestigen via een persoonlijke pincode, vingerafdruk, gezichtsherkenning of de beveiligde omgeving van je bank. Deel nooit je pincode, bevestig geen onverwachte betaalverzoeken en controleer altijd het bedrag en de begunstigde voordat je goedkeurt. Bij verlies van je smartphone moet je onmiddellijk je bank contacteren.
Kan ik met Bancontact Pay online en in winkels betalen?
De mogelijkheden van Bancontact Pay hangen af van de handelaar, je bank en de gebruikte betaalmethode. Bij ondersteunde webshops kun je vaak een QR-code scannen of de betaling vanuit de app bevestigen. In fysieke winkels kan mobiel betalen beschikbaar zijn wanneer de terminal of handelaar Bancontact ondersteunt. Controleer vóór het afrekenen of het Bancontact-logo of een geschikte QR-betaaloptie zichtbaar is.
Zijn er kosten verbonden aan het gebruik van Bancontact Pay?
Voor consumenten is betalen met Bancontact Pay vaak inbegrepen in de diensten van de bank, maar dat betekent niet dat elke situatie volledig kosteloos is. Je bank kan bijvoorbeeld voorwaarden, limieten of tarieven hanteren voor bepaalde transacties. Ook mobiele datakosten van je provider kunnen van toepassing zijn wanneer je buitenshuis betaalt. Controleer daarom de tarieven van je bank en lees de voorwaarden tijdens de registratie.


